UNION EUROPÉENNE, DIRECTION GÉNÉRALE DE LA CONCURRENCE : LE NOUVEL ÉCONOMISTE EN CHEF, CRITIQUE OU FLATTEUR ?

  La conscience, c'est ça l'important !...

php

***

Sur la nomination du conseiller économique à la concurrence : éloge du fou du roi, médiocrité de l’abbé de cour, et autres métastases du caméléon


Yves Bréchet est ancien haut-commissaire à l’énergie atomique, membre de l’académie des sciences.


 Bis repetita non placent…

  Il y a eu, cela ne vous aura pas échappé, quelques vagues concernant la nomination de Fiona Scott-Morton pour succéder à Pierre Regibeau comme conseiller à la concurrence. L’occupant du poste, comme premier et ultime et courageux pied de nez officiel aux citoyens qui le nourrissent grassement, et vont continuer à le faire après son départ pour une retraite que charitablement nous lui souhaitons longue et paisible et si possible, loin de toute possibilité d’influence…, a donné une interview proprement lunaire aux Echos belges [1]. La candidate pressentie était une lobbyiste des GAFA, ce qui a fait quelques remous dans le landernau et a finalement fait échouer sa nomination. Qu’à cela ne tienne, le candidat pour la remplacer est son clone barbu en complet veston, double nationalité autrichien américain, Florian Ederer [2] …

On ne change pas une équipe qui gagne certes, mais qui gagne quoi et pour qui ?
  Et on continue donc comme si de rien n’était, au cœur de l’été, on ne sait jamais, des fois que ça se remarque hors la trêve estivale, dans le défilé des candidats conseillers de la commission européenne, tous sortis du même moule et nourris à la même mamelle, tous nommés pour mener une politique en roue libre que plus personne ne contrôle, et qui ne rend de comptes à personne.
  Regardez par curiosité la lettre de mission de Ursula Van Der Leyen a Kadri Simmon, la commissaire pour l’énergie, datant de 20I9, https://commissioners.ec.europa.eu : on se demande si la lettre a été même seulement cachetée entre la chancellerie à Berlin et la commission à Bruxelles, tant la proximité de vues est évidente, et on se demande sur quels paillassons Madame Van der Leyen s’essuie les pieds, tant les réactions gouvernementales ont été absentes… Et, jusqu’à plus ample informé, une lettre de mission reste en vigueur tant qu’une autre ne l’a pas remplacée… On peut toujours bomber le torse, c’est la politique allemande qui est préconisée.

Mais revenons à nos “ conseillers économiques pour la concurrence
  C’est tout l’inverse du fou du roi qui avait pour fonction de dire au monarque, sous couvert de plaisanterie, des vérités, que sa cour lui aurait cachées. Ils disent, eux, sous couvert d’un sérieux pontifiant, bardés de diplômes académiques, les mêmes niaiseries qui aveuglent ceux qui nous gouvernent, parce qu’ils ont la même inexpérience de ce que peut être une industrie. Les fous du roi étaient transgressifs, les conseillers sont serviles, le costume du fou du roi est bigarré, le conseiller est couleur de caméléon…L’un risque la bastonnade à être trop franc, l’autre gagne sa prébende à être assez rampant. Les seules qualités requises pour le poste sont la souplesse de la colonne vertébrale, un talent marqué pour la dissimulation, une propension à ne dire au maître que ce qu’il croit déjà savoir, et une adéquation parfaite à l’idéologie dominante. Ce ne sont pas des fous du rois, ce sont des abbés de cour.

Mais a-t-on vraiment besoin des abbés de cour ?
  Et si on se passait de conseillers économiques, plutôt que de devoir, suite à leurs sages conseils, importer de l’acier, de l’aluminium, des terres rares, des composants électroniques, des molécules pharmaceutiques et demain des produits agricoles etc.,??? Ces conseillers qui ne sortent d’un confortable anonymat que pour dire des inepties, comme le précèdent abbé en commandite de ce poste…, laissent le citoyen perplexe… N’est-ce pas précisément la définition biologique du parasite que de travailler exclusivement à sa propre reproduction ?
  Et si, à supposer que la fonction soit utile, ce qui reste à prouver, on offrait à ces “ conseillers un voyage gratuit dans tous les sites industriels que leur géniales idées ont contribué à détruire au nom d’une mondialisation heureuse, dans l’idée qu’on pouvait créer de la richesse sans rien fabriquer ? Et si on les occupait pendant quelques mois à rencontrer des gens ? Vous savez, ces manants qui ne peuvent pas se payer un costard, qui travaillent, là-bas, loin de la rue de la Loi, et qui fabriquent des choses quand d’autres polissent des discours. Et si on se demandait enfin pourquoi son prédécesseur, resté si discret, avant de délirer par écrit à son départ, a pu prospérer au voisinage de celle qui voulait proposer, imposer ?, une lobbyiste des GAFA ? Et si on se demandait quelle confiance on peut faire à une personne, M. Vestager, au jugement si sûr, pour choisir qui doit conseiller la politique de la concurrence ? Et si on était devant un cas patent de clonage intellectuel sans limite ? Quand les cellules se reproduisent sans contrôle, on appelle ça un cancer…
  Et si on se demandait pourquoi le parlement, les états et les gouvernements ne réagissent que quand la trahison devient patente ? Et si on se demandait si cette perte intégrale de responsabilité n’est pas précisément ce qui est en train de tuer l’Europe après l’avoir dépecée et vendue en morceaux, et avoir réussi le tour de force de la rendre impopulaire auprès des peuples ? Quand se reproduit partout le phénomène, on appelle cela des métastases, et à ce stade, c’est souvent mortel pour l’organisme qui n’a pas été traité à temps…

[1] voir par exemple :  https://www.lecho.be/economie-politique/europe-economie/Pierre-Regibeau-l-ex-bras-droit-belge-de-Vestager-Si-l-industrie-lourde-europeenne-disparait-qu-il-en-soit-ainsi/10484583 )

[2] voir par exemple : https://www.lefigaro.fr/conjoncture/qui-est-florian-ederer-l-ami-et-fidele-de-fiona-scott-morton-qui-brigue-sa-place-a-la-commission-europeenne-20230814?utm_source=app&utm_medium=sms&utm_campaign=fr.playsoft.lefigarov3 )

  Sur le Web

TRANSITION ÉNERGÉTIQUE, USINES ÉOLIENNES EN MER : ET SI LES ASSUREURS N'ASSURAIENT PLUS ?

  " Dans les révolutions, il n' y a que deux sortes de gens :
  ceux qui les font, et ceux qui en profitent.
"
  NAPOLÉON Ier, I769-I82I.

php

***

Éoliennes en mer : une rentabilité très très compromise …


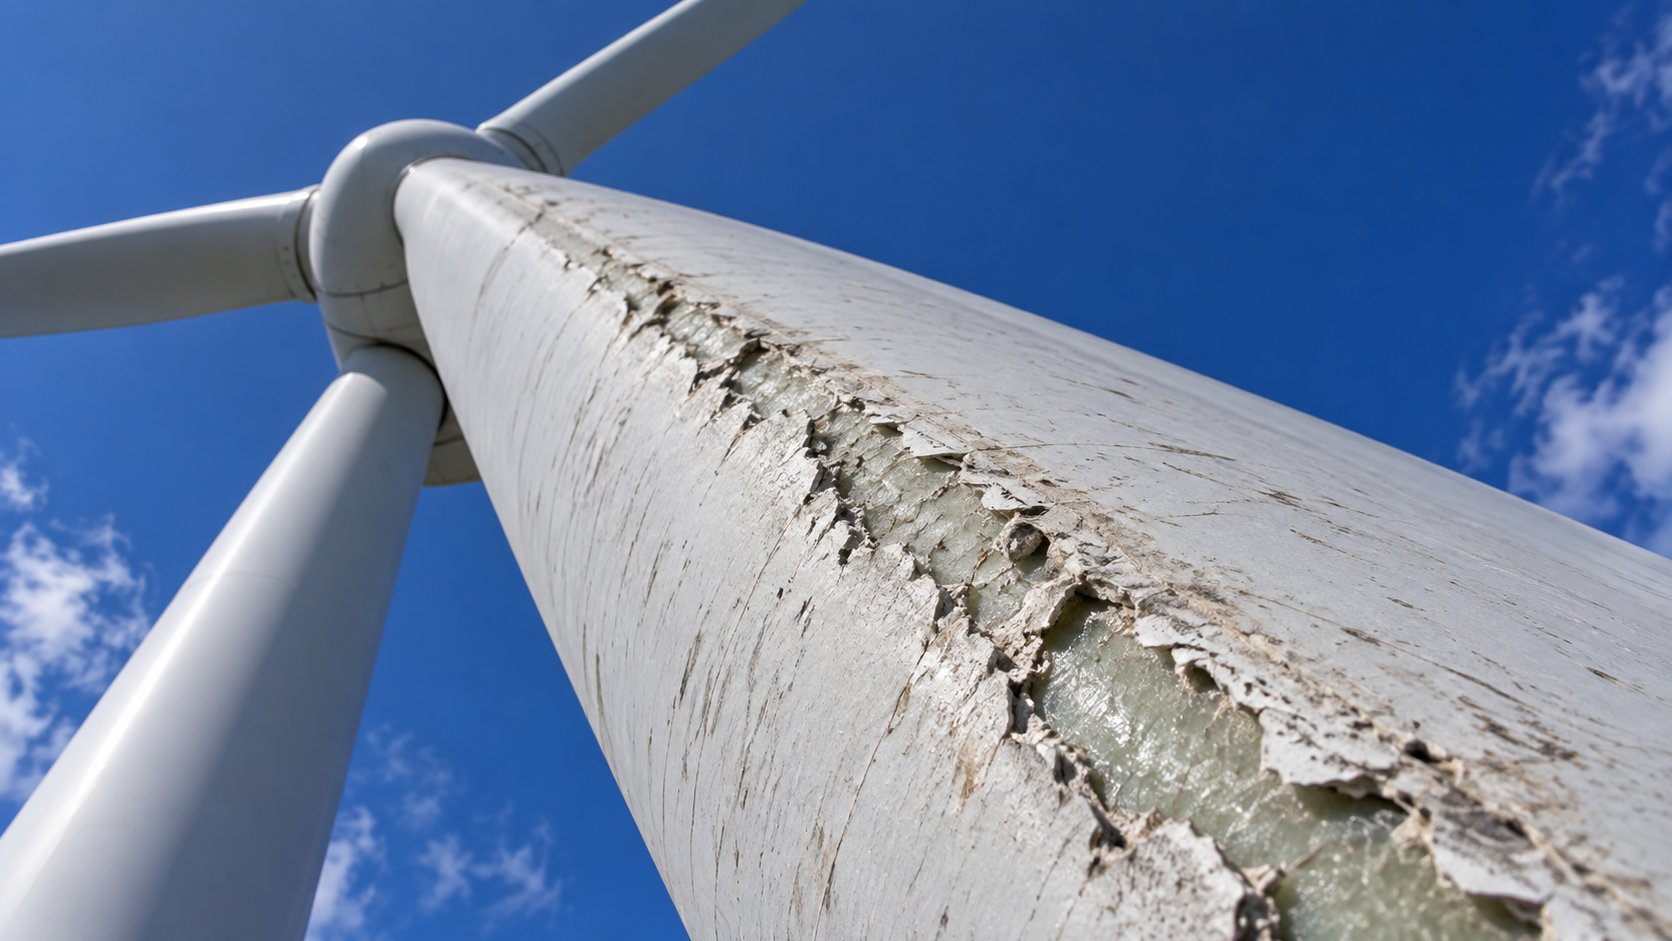
Étude : The toxic wings - Damage and casualty of wind turbine blades, “ THE TURBINE GROUP ” [Les ailes toxiques : les dégâts et les victimes des pales d'éoliennes " Le groupe Turbine "] mai 2023

Une méta revue très utile sur un sujet sur lequel il existe très peu de données.

Extraits généraux
  Nous avions espéré pouvoir contribuer avec des connaissances et des chiffres solides, mais nous avons dû constater qu’il n’existe pas de connaissances fiables et valides utilisables pour la prévision de l’impact des programmes éoliens sur l’environnement et la santé.
  L’ensemble du monde occidental a adopté des objectifs de développement gigantesques avec une technologie éolienne non éprouvée, et cela sans disposer d’aucune base scientifique pour estimer l’ampleur globale des conséquences dans les domaines de la santé, de la sécurité et de l’environnement. C’est presque incroyable, et nous ne connaissons aucune autre industrie qui ait jamais été autorisée à de telles conditions de « Far West ».
  L’industrie éolienne « garantit la confidentialité » des incidents signalés. Aucune autre industrie de l’énergie ne travaille avec un tel secret en ce qui concerne ses incidents. L’industrie éolienne bénéficie d’un traitement privilégié sans raisons et plus tôt Renewable UK mettra sa base de données à la disposition des experts et du public, mieux ce sera..
  Selon notre opinion, la recherche sur les éoliennes ne peut pas suivre le rythme du développement des éoliennes. Cela signifie que nos décideurs et de notre administration ne dispose pas d’une base de connaissances pertinente en termes d’évaluations et de décisions concernant l’avenir de l’industrie éolienne et les conséquences qu’elle pourrait avoir.
  Erik Solheim, ancien ministre du Climat et de l'Environnement de la Norvège, universitaire, 50 ans d’expérience dans le développement énergétique norvégien : " Les réalités physiques de base sont complètement ignorées dans cette course folle à l’investissement dans l’énergie éolienne dans notre pays et dans plusieurs autres. Les conséquences écologiques ne sont jamais prises en compte. Après 50 ans d’expérience dans le développement énergétique, je n’ai jamais vu pire ! Un vrai western. "

Extraits concernant plus spécifiquement l’éolien en mer
  Les éoliennes offshore flottantes, qui représentent la prochaine étape sur le marché de l’énergie éolienne, sont de nouveaux concepts avec un nombre d’installations limitées. Les données sur les défaillances, les risques, la fiabilité, la disponibilité et la maintenance de ces équipements sont limitées ou indisponibles.
  Li et. Al, 2022, s’est risqué à prédire un taux de défaillance des éoliennes offshore flottantes de 28,6% plus élevé que celui des éoliennes terrestres, soit 8,37 défaillances par an avec un temps moyen de fonctionnement sans défaillance de I046 heures., ... Mais il s’agit d’une évaluation incertaine et faiblement documentée. Le taux de défaillance moyen d’une éolienne offshore se stabilise à environ I0 défaillances par éolienne par an, au cours de la troisième année d’exploitation d’un parc éolien. Avec ~80% de réparations mineures, ~I7,5% de réparations majeures et ~2,5% de remplacements majeurs : Carroll et collègues, 20I6.
  La recherche montre que les dépenses d’entretien, d’exploitation et de réparations planifiées augmentent à la fois sur les turbines terrestres et surtout sur les turbines marines. Si les coûts d’investissement réels par MW au Royaume-Uni augmentent depuis I5 ans, il n’y a aucune raison de croire que la tendance changera brusquement.
  Il est plausible de supposer que les coûts d’investissement et d’exploitation augmenteront d’au moins 20% et probablement de plus de 50% au-dessus des coûts déjà élevés que nous observons dans les comptes audités. Les éoliennes offshore posées, supérieures à 2 MW, présentent statistiquement 40 % de défauts avant deux ans d’exploitation, et 80 % après I0 ans.

Données danoises : dégradation rapide et durée de vie sous-estimées des éoliennes en mer
  Gordon Hughes, Édimbourg Univ., est peut-être la personne qui a le plus étudié les coûts et les temps d’arrêt des éoliennes au monde. Dans une étude portant sur 6 400 éoliennes danoises, il a constaté que 80% des grandes éoliennes offshore seront hors service d’ici 7 ans.
  Hughes constate que les arrêts opérationnels inattendus augmentent les coûts d’exploitation : OPEX = coûts d’exploitation. Il constate que les éoliennes subissent une perte d’effet annuelle. Pour les éoliennes danoises, la capacité de production annuelle diminue d’environ 3 % par an pour les turbines terrestres et de 4,5 % par an pour les turbines marines.
  Ceci entraine une perte de I0 points de pourcentage de capacité de production pour les turbines terrestres et 20 points pour les turbines offshore sur une période de I2 ans : " Si le prix du marché de l’électricité ne devient pas plus élevé financièrement qu’aujourd’hui, il ne sera pas rentable de maintenir les turbines après I2 à I5 ans. Ces résultats invalident radicalement les calculs d’investissement effectués sur des durée de vie de 25 à 30 ans. "
   N.B. données sur les éoliennes existantes, donc encore relativement de petites tailles par rapport aux éoliennes qui devraient entrer en service. Cependant si les chiffes du Pr. Hughes sont transférables aux gigantesques éoliennes de I0 à I5 MW qui sont destinées à être déployées en mer du Nord et en mer de Norvège dans quelques années, cela signifie un désastre financier imminent pour tous les investisseurs et ceux qui doivent couvrir les pertes. En réalité, comme d’habitude, la facture sera envoyée aux consommateurs.


Données suédoises : des chiffres dissimulés mais qui affectent les résultats des exploitants éoliens : Jan Blogren, Uppsala Univ.


  Les risques de défaillance d’exploitation et d’entretien continuent d’être un sujet de forte préoccupation pour les fabricants d’éoliennes. Réparations et remplacements sont devenus des passifs majeurs, ce qui a une incidence sur les revenus.
  S’exprimant lors de ses résultats trimestriels, Henrik Andersen, PDG de Vestas, a clairement indiqué que les provisions de garantie étaient trop élevées pour être durables. Vestas n’avait affecté que 2 à 3% aux réparations et à l’entretien, mais l’année dernière, ce chiffre a dépassé les 4% : " Les compagnies d’assurance cherchent à obtenir des primes plus élevées, les éoliennes vache à lait c’est une période terminée. "
  Il y a un grand écart entre les chiffres de l’industrie éolienne et les chiffres réels. L’astuce consiste à construire la salle d’opération et de contrôle à l’extérieur de la zone industrielle. Ensuite, la centrale évite l’obligation de déclarer les incidents d’exploitation : lorsque personne n’est présent sur le site, il n’y a pas obligation de signaler les accidents aux autorités responsables de la sécurité au travail; aucune enquête n’est effectuée, l’exploitant éolien est en charge de son propre contrôle
  " La cause la plus importante des dommages d’usure est le développement de contraintes importantes dues à des fluctuations intenses du vent, en particulier dans le cas d’installations de parcs éoliens dans des zones de vent fort et turbulent. Afin d’éviter des contraintes inutiles et néfastes, en particulier sur les pales, il est important d’avoir une distance suffisante entre les éoliennes. " L’effet de sillage constitue également une autre source de d’usure due aux charges mécaniques instables imposées par l’écoulement turbulent du vent et l’effet de cisaillement. Pour en diminuer les effets, les éoliennes devraient être placées correctement, avec des distances adéquates entre elles, en tenant compte également de la direction du vent dominant, de manière à assurer une efficacité maximale et un impact minimal sur la couche limite atmosphérique normale. Une distance trop faible augmente le risque de bris d’une, voire de plusieurs pales et de défaillance complète de toute l’éolienne.

Les avertissements des assureurs : les grandes éoliennes off shore seront-elles assurables ?
  GCube Assurance, l’un des principaux assureurs des exploitations éoliennes a émis en 2023 une série d’avertissements :
  “ L’augmentation de taille des éoliennes offshore crée des « risques de marché insoutenables » alors que les assureurs sont déjà aux prises avec une multiplication par sept des mise hors d’état des éoliennes offshore depuis 20I2 "
  Le nouveau rapport de GCube intitulé Vertical Limit : When is bigger not better in offshore wind’s race to scale ? [Quand le plus grand n'est-il pas le meilleur dans la course à l'échelle de l'éolien offshore ?] ”, résulte de la compilation de dix années de données sur les sinistres des exploitations éoliennes et s’appuie sur des preuves provenant d’experts du secteur éolien offshore pour montrer comment le paysage des risques de l’éolien offshore a considérablement changé, alors que les fabricants s’efforcent de développer des machines plus grandes, plus rapidement.
  Au cours des cinq dernières années, la course aux turbines à grande échelle a vu le passage de turbines de 8 MW à I8 MW en une fraction du temps nécessaire pour passer de 3 MW à 8 MW. Bien qu’il s’agisse d’une réalisation technologique fantastique, une telle commercialisation rapide de technologies « prototypiques » entraîne maintenant un nombre inquiétant de pertes et, par conséquent, exerce une pression financière sur les fabricants, la chaîne d’approvisionnement et le marché de l’assurance, selon GCube.
  Parmi les conclusions marquantes du rapport, les rédacteurs soulignent le fait que 55 % de toutes les réclamations proviennent de défaillances de composants concernant des machines de plus de 8 MW, lesquelles représentent maintenant une plus grande part des valeurs assurées totales : VTI.
  Ceci, combiné à une augmentation des pertes éoliennes offshore moyennes passant de I million de livres sterling en 20I2 [I.I59.700,00 €] à plus de 7 millions de livres sterling en 202I,[8.II7.900,00] crée un risque financier insoutenable, au moment même où l’éolien est de plus en plus sollicité pour la transition énergétique.
  Une autre conclusion majeure est que les machines de plus de 8 MW engendrent davantage de réclamations en assurance pendant leur construction, et souffrent de défaillances de composants au cours des deux premières années d’exploitation, selon GCube contre 5 ans pour les turbines de 4 à 8 MW. Ceci provient très probablement de la difficulté de manier des composants de plus en plus imposants, qui deviennent aussi plus compliquées à stocker du fait de leurs dimensions, ce qui réduit la disponibilité de pièces de rechange.

   Le rapport souligne le besoin urgent de surveiller et augmenter la qualité et la fiabilité de la fabrication, — une recommandation clé. Le risque de défaillance technique s’ajoute à la complexité de la chaîne d’approvisionnement globale et au marché tendu des services maritime qui constituent des goulots d’étranglements importants dans la construction de projets offshore : ” Ainsi, seulement trois navires dans le monde sont capables d’installer les dernières turbines de I5 MW et ils sont réservées des années à l’avance pour des tarifs pouvant atteindre les 2 M$ par jour. [I.823.900,000] "  
  La situation est de nature à créer des problèmes pour le marché de l’assurance, qui fonctionne jusqu’à présent avec des primes peu élevées et des clauses très génériques.
  Le coup de semonce intervient à un moment où le marché de l’assurance pour les énergies renouvelables continue de se durcir après une série de pertes coûteuses dues aux assurances contre les catastrophes naturelles et à des problèmes de chaîne d’approvisionnement. Le rapport souligne également d’autres sources importantes de pertes, telles que les défaillances de câbles.
 Fraser McLachlan, CEO, GCube Insurance :
  “ La pression pour développer rapidement des machines de plus en plus puissantes exerce une pression sur les fabricants, la chaîne d’approvisionnement et le marché de l’assurance.
   " L’augmentation de taille est un élément essentiel pour faire avancer la transition énergétique, mais elle crée maintenant des risques financiers croissants qui constituent une menace fondamentale pour le secteur. Nous conseillons aux fabricants de se concentrer sur l’amélioration de la qualité et de la fiabilité d’un nombre réduit de produits pour se remettre sur la voie d’un développement durable. "
   McLachlan a également appelé les développeurs de parc éolien off shore à soutenir les fabricants " en partageant plus équitablement le risque des machines plus grandes et en soutenant les entreprises de la chaîne d’approvisionnement ."
   “ Les développeurs devraient investir dans les chaînes d’approvisionnement au profit de l’ensemble du secteur. "
   Conclusion : un nombre sans précédent de pannes mécaniques, de défaillances de composants et de défauts de série nuisent aux bénéfices des fabricants, et exercent une pression sur la chaîne d’approvisionnement pour suivre le rythme et entraînant des retards croissants dans les projets.
Les assureurs reconsidèrent maintenant les risques liés à la souscription d’éoliennes offshore plus grandes et plus récentes.
   Nous devons prendre conscience de la réalité de ces défis. En raison des taux d’échec croissants, associés aux défis persistants de la chaîne d’approvisionnement, la participation au marché de l’éolien offshore est devenue une activité risquée, non seulement pour les assureurs, mais aussi pour les fabricants, les développeurs et les fournisseurs, certains étant désormais confrontés à un risque important pour leur survie. Avec autant d’enjeux, nous devons nous demander : les éoliennes offshore sont-elles devenues trop grandes et trop puissantes ?


La ligne bleu représente le nombre des réclamations, la verte le nombre de paiements que les assureurs ont dû émettre. Source : GCube

  Sur le Web


AU-DELÀ DES DISCOURS, QUAND LE COÛT DU MWH FAÇONNE LA VIE DES GENS

  " Ce récit que tu fais est-il donc véridique ?
  Les vagues de l' effroi chavirent mon esprit
  De nausée.
  Je dis vrai, mais ces choses ne sont
  Encor rien, comparées à ce qui s'ensuivit : ...
"
  AUTEUR Inconnu, Chirapa Lingonus, Le Lengrois Chirapa*, scène I, dialogue de Sorias et de Gabor, Société historique et archéologique de Langres, I984, p. 58. 
 
* Cette pièce de théâtre a été écrite au XVIIe siècle, à partir d'une légende langroise, où le diable joue un rôle essentiel. Le manuscrit est conservé à la Bibliothèque nationale, Manuscrits latins, II335. L'action se passe en I395, Chirapa a 40 ans. À 20 ans, il est l' héritier d'une riche famille de banquiers, d'origine lombarde, à la mort de son père.

php

***

Quelques statistiques électriques


  Et autres considérations pour que le pire soit derrière nous.

Les prix à la consommation
  Les données Eurostats s’arrêtent à la fin de l’année 2022.
  Les prix de l’électricité y sont disponibles hors taxes et TTC, pour les clients résidentiels ainsi que pour les industries dont les prix diffèrent selon les catégories :
  • A/ moins de 20 MWh annuels, 
  • B/ entre 20 et 499 MWh et,
  • C/entre 500 MWh et 1999 MWh.
  Elles sont présentées en 2 dossiers, avant 2007 et après 2007.

Résidents
  Pour les clients résidentiels, de 2500kWh à 4999kWh, la France se situe au 2nd semestre 2022 à la I8ème place, sur 28, avec un kWh TTC à 0,2204€, loin derrière des pays comme le Kosovo, la Serbie, la Géorgie, la Bosnie Herzégovine l’Albanie ou le Monténégro, où il est vendu moins de 0,I€.
  La moyenne de la zone euro est de 0,2906€/kWh.
  Moyenne au dessus de laquelle on trouve l’Allemagne avec 0,3357€/kWh, quasi ex æquo avec l’Espagne, 0,3350€/kWh, mais aussi l’Italie, la Belgique, et le champion d’Europe toutes catégories, le Danemark, avec 0,587I€/kWh.
  Hors taxes, on retrouve d’ailleurs les mêmes à moins de 0,I€/kWh, et la France en 17 e position avec un kWh à 0,I723€. Sans ces taxes, l’Allemagne, 0,2333€, ferait mieux que la moyenne de la zone euro, 0,2483€, et le Danemark, 0,3636€, est surpassé par la Belgique, l’Irlande et la Grèce.
  L’importance de ces taxes est notamment liée à la restructuration du réseau, à l’instar du TURPE français.

Industriels
  Le rapport de compétitivité, notamment entre la France et l’Allemagne se mesure aux tarifs non résidentiels des gros consommateurs, dont les électro-intensifs, définis par une consommation d'électricité supérieure à 2,5 kWh par euro de valeur ajoutée, contre 0,6 kWh en moyenne pour l'industrie manufacturière.
  L’avantage français reste le même sur l’Allemagne pour les plus gros consommateurs d’électricité. Avec un kWh à 0,2524€ pour les tranches C, >500 MWh, pour les industriels allemands contre 0,I486€ pour les français … et 0,4089€ pour les danois qui ne sont battus que par les Roumains : 0,425I€.
  Notons que ce kWh est également plus compétitif hors taxes en France qu’en Allemagne, 0,I237€ contre 0,I782€ en Allemagne et 0,2264€ au Danemark.

La libre concurrence
  La Commission européenne veille pour empêcher les aides d’État qui favoriseraient leur propre industrie au mépris de la libre concurrence qui est la règle.
  C’est d’ailleurs pour cette raison qu’EDF a été l’objet en 20I0 d’une longue procédure judiciaire et de perquisition dans ses locaux pour un soupçon d’aide d’État qui lui aurait permis de vendre moins cher à nos industriels que le prix du marché français, tandis qu’il s’est avéré que son cours était sensible au coût élevé des centrales à charbon, notamment allemandes.
  Tandis que les coûts de production d’EDF étaient particulièrement compétitifs grâce à son parc nucléaire, déjà amorti financièrement et un coût de combustible extrêmement bas.
  Ce qui lui permet, aujourd’hui encore, de conclure d’intéressants contrats à long terme, tels que celui qu’il vient de conclure pour 10 ans avec sa filiale, producteur d’aluminium Trimet.

Le marché européen de l’électricité

  Le marché de gros comporte en effet ces « produits à terme » qui, comme tous les échanges, peuvent se négocier sur les bourses, mais aussi directement de gré à gré.
  Leurs tarifs « correspondant a priori à la moyenne des prix spot anticipés pour une période considérée, les prix des produits à terme sont moins volatils que les prix spot ».

Le marché spot
  Les prix de référence de ce marché spot sont ceux calculés la veille par les opérateurs opérant en France, et sont fixés tous les jours avant I3h00 par un mécanisme d’enchères communes. Négociés la veille pour livraison le lendemain, ils reflètent l'équilibre offre-demande à cette échéance.
  Ensuite le marché infrajournalier permet d’échanger de l’énergie entre pays jusqu’à une heure avant le début de l’heure de livraison. RTE assure la gestion de l’équilibre offre-demande en temps réel, le marché français permet des échanges en France, aussi bien de production que d’effacement, jusqu’à cinq minutes avant le début de la livraison.
  Ses prix court terme, qui dépendent également d’éléments imprévus sont extrêmement volatils. Ils ont atteint 2 987€/MWh en France le 4 avril 2022.
  Quand la production y est supérieure à la consommation, les cours s’effondrent jusqu’à des valeurs négatives et certains producteurs vont jusqu’à payer pour produire plutôt qu’arrêter et redémarrer leur centrale.
  Quand cette production vient à manquer, l’envolée du prix du carbone et des matières premières fossiles explique celle du MWh.

France Allemagne
  Il n’en reste pas moins étonnant que ces MWh s’échangent régulièrement moins cher en Allemagne qu’en France. Le 2ème semestre 2022 a connu une flambée inédite avec un prix de référence moyen de 32I,88€/MWh en France contre 284,26€/MWh en Allemagne, alors que les quotas d’émission de CO2 étaient négociés au même cours et que le gaz l’était à un cours inférieur en France qu’en Allemagne : I04,63€/MWh contre I48,38€/MWh en Allemagne.
  Ces écarts sont les mêmes chaque année depuis 20I5, début des statistiques françaises du site Energy Charts.
  Cette situation s’est cependant lissée en 2023, surtout au 2ème semestre où le cours est retombé à 74,24€/MWh en France contre 74,I4 en Allemagne avec un cours d’achat du gaz comparable dans les 2 pays, autour de 29€/MWh, parallèlement au retour de son cours au même niveau que 2020.
  En clair, l’Allemagne aura historiquement échangé son courant à un prix plus avantageux que la France sur le marché européen, alors qu’elle paye son gaz plus cher pour le produire, tandis que les Allemands, industriels compris, auront continué à acheter ce courant plus cher que les Français.

Le pire serait-il derrière nous ?
  Dans son rapport sur les prix à terme pour l’année 2023, la CRE [Commission de régulation de l' Électricité] considérait que 
« Les prix à terme de l’électricité pour l’hiver 2022-2023 pour livraison en France sont extrêmement élevés et ne correspondent plus à une anticipation moyenne des prix spot telle que modélisée historiquement. Ils reflètent soit des anticipations de forte pénurie, soit une prime de risque élevée sur le marché de l’électricité français, et vraisemblablement la conjonction des deux. »

  La remise en état du parc nucléaire et le retour actuel du pays en position de principal exportateur européen peuvent laisser espérer l’accalmie de cette fébrilité des marchés permettant aux consommateurs français de n’être pas les plus pénalisés par le système.
  En tout état de cause, le retour de cette inquiétude des marchés, dépendra essentiellement de l’évolution de notre capacité pilotable.
  En effet, la production intermittente des EnR est incapable de rassurer les marchés dans la mesure où elle risque de manquer précisément au moment où on en aurait le plus besoin.
  La principale de ces défaillances que les Allemands nomment " Dunkelflaute ", périodes prolongées sans vent ni soleil, est parfaitement visible sur le bilan annuel de l'excellent site Energygraph qui permet de visualiser la très faible production éolien + photovoltaïque qui a fait défaut à la France au moment le plus critique, c'est à dire en permanence dans le bleu entre le 26 décembre 2022 et le I9 janvier 2023. Cette couleur bleue, même au plus fort de la production solaire interdit d'imaginer un stockage faisant face à une telle durée. Par ailleurs, nos voisins allemands et espagnols étaient alors strictement dans la même situation au même moment, comme l'illustre le graphique ci-dessous de leurs productions éolien/photovoltaïque cumulées avec les nôtres


L’exception ibérique
  Notons enfin que le MWh s’échange aujourd’hui sensiblement plus cher en Espagne et au Portugal qu’en Allemagne ou en France depuis la baisse du cours du gaz, alors que ces 2 pays avaient obtenu une dérogation de Bruxelles pour plafonner à 40€/MWh le gaz destiné à produire l’électricité.
  Ce qui leur avait permis de s’en tirer nettement mieux que les autres lors de la flambée de son cours, au 2ème semestre 2022.

La dilution des mérites
  Selon RTE, ce marché de l’électricité ne fonctionne pas en « prix moyen », mais en « prix marginal »

« C’est à dire le coût de la dernière centrale retenue pour satisfaire la consommation qui fait le prix pour toutes les autres. Qu’il soit issu d’un panneau solaire, d’un barrage hydraulique, d’une centrale nucléaire à gaz importe peu : tous les kilowattheures sont vendus selon la valeur du coût marginal ».

  Et se trouve donc à la merci d’une crise majeure de n’importe quel moyen de production, aussi minime soit-il. À l’instar de celle provoquée par le gaz au 2ème semestre 2022.
  L’électricité ne se stockant pas, ou si peu, les acteurs du marché auraient intérêt à sécuriser leurs achats par des producteurs ciblés, dont la garantie valorise la production. Les moyens les plus onéreux trouvant naturellement preneurs au dernier moment pour équilibrer l’offre et la demande. Les énergies intermittentes ne pourraient alors vendre à terme qu’un % infime de leur puissance, et écouleraient le reste à échéance journalière.
  Si reste il y en a, et que besoin est.
  Mais l’organisation d’un brassage forcé de tous les électrons dans un même marché européen donne le privilège aux EnR de se défausser de leur responsabilité de carence et d’entraîner pour tous le coût de la centrale la plus chère.
  En entrainant une surcapacité lorsqu’elles produisent, ces EnR sont à l’origine de l’érosion des capacités pilotables tout en cannibalisant leur propre valeur. Elles portent, par là même, le germe d’une nouvelle fébrilité des marchés.
  Gare aux prochaines crises, car la transition écologique repose sur le secteur électrique.
 

ÉOLIENNES ET MICROPLASTIQUES : L' U. E. RECONNAÎT LES DÉGÂTS, LA FRANCE REGARDE AILLEURS

  Il faut se réjouir que la Commission européenne reconnaisse désormais officiellement ce que plusieurs travaux scientifiques mettent en évi...